
26/08/2026
Штедња становништва, и у домаћој и у страној валути, наставља тренд раста и у 2026. години достиже нове рекордне износе. Према последњим, још увек оперативним подацима, средином августа динарска штедња премашила је ниво од 244 милијарде динара, што представља раст од чак 37,9 милијарди динара (18,4%) од почетка 2026. године. На овај начин динарска штедња је први пут премашила противвредност од 2,0 милијарди евра, док је девизна штедња достигла 17,0 милијарди евра, што представља највише износе штедње до сада. У складу с бржим растом динарске од девизне штедње, учешће динарске штедње у укупној штедњи становништва током прве половине 2026. године први пут је премашило 10%, што је значајан напредак, будући да је оно у јуну 2012. године било испод 2%.
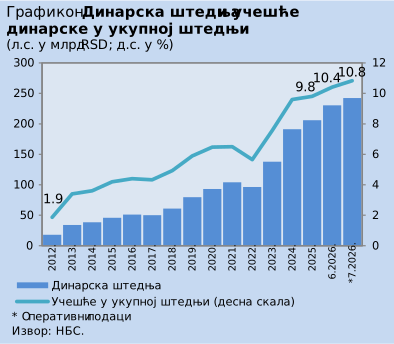
Резултати најновије полугодишње Анализе исплативости динарске и девизне штедње, која је обухватила период од јуна 2012. до јуна 2026. године, показали су да је у претходних четрнаест година динарска штедња била исплативија и краткорочно и дугорочно.
Већој исплативости динарске штедње у односу на девизну највише погодују релативна стабилност курса динара у према евру, више каматне стопе на динарску штедњу него на штедњу у еврима, као и повољнији порески третман, јер се на приход од камате на динарску штедњу не плаћа порез.
Штедња у домаћој валути повећана је више од тринаест пута у протеклих четрнаест година, што представља одраз поверења грађана у динар и банкарски сектор. Када је реч о структури динарске штедње у првом полугодишту 2026. године, највише је повећана штедња рочности од шест до дванаест месеци (16,1 милијарду динара), која је и најзаступљенија у укупној динарској штедњи (56,9%), као и штедња рочности од три до шест месеци (9,2 милијарде динара). Крајем јуна 2026. године просечан износ динарске штедње по партији износио је преко 205 хиљада динара.
Ако се посматра исти четрнаестогодишњи период, девизна штедња је повећана више од два пута – са 7,9 милијарди евра у јуну 2012. године на 16,9 милијарди евра, колико је износила крајем јуна 2026. године. Девизна штедња је у првој половини 2026. године повећана за 735,5 милиона евра (4,6%), у највећој мери по основу раста штедње на рок од шест до 12 месеци (443,2 милиона евра) и штедње по виђењу (334,8 милиона евра), која чини 64,7% укупне девизне штедње. Просечан износ девизне штедње по партији износио је више од 4 хиљаде евра крајем јуна 2026. године.
Од септембра 2025. године инфлација се кретала у границама циљаног распона, а у јулу 2026. године успорила је на 1,9% међугодишње.
У првих седам и по месеци 2026. године (подаци закључно са 20. августом) очувана је релативна стабилност курса динара према евру, чему су допринеле интервенције Народне банке Србије на међубанкарском девизном тржишту нето продајом 185,0 милиона евра. Бруто девизне резерве Народне банке Србије износиле су 30,5 милијарди евра на крају јула 2026. године, што је рекордни ниво, посматрано крајем месеца, при чему тај износ девизних резерви обезбеђује покривеност од 7,0 месеци увоза робе и услуга, што је двоструко више од међународног стандарда.
Од почетка примене Стратегије за решавање питања проблематичних кредита (од августа 2015. године), учешће проблематичних кредита у укупним кредитима значајно је смањено – са 22,4% на најнижи ниво од 2,0% у јуну 2026. године.
Агенција за кредитни рејтинг Fitch у јулу 2026. године, други пут у овој години, потврдила је позитивне изгледе Србије за добијање рејтинга инвестиционог ранга, уз задржавање кредитног рејтинга на нивоу BB+. Истакнуто је да је кредитни рејтинг Србије подржан адекватном комбинацијом економских политика, укључујући снажну посвећеност очувању стабилности девизног курса, затим одговорно фискално управљање, високе девизне резерве и већи бруто домаћи производ по глави становника у поређењу са земљама које имају исти кредитни рејтинг.
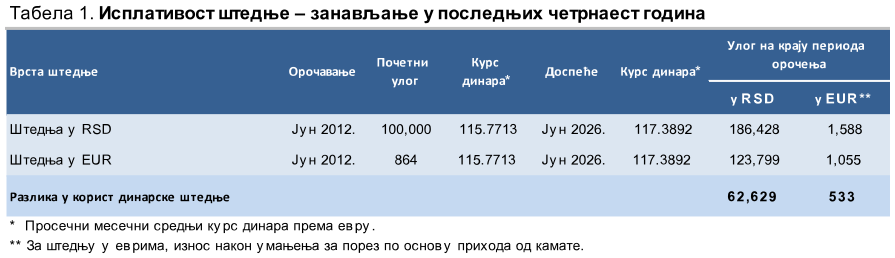
Резултати најновије анализе исплативости штедње показују да би штедиша који је орочио улог од 100.000 динара у јуну 2012. године на годину дана и реорочавао га у периоду од 13 година на крају периода орочења (у јуну 2026. године) добио преко 62.600 динара (533 евра) више од штедише који би у истом периоду на штедњу у еврима положио противвредност истог износа (прерачунато по просечном курсу динара према евру у месецу орочења) (Табела 1).
У претходних четрнаест година и динарска штедња ороченa на годину дана, која није занављана, била је исплативија у готово 99% посматраних годишњих потпериода (у 155 од укупно 157) у односу на такву штедњу у еврима.
Орочавањем штедног улога од 100.000 динара у јуну 2025. године на годину дана, штедиша који би штедео у динарима на крају периода орочења добио би преко 1.800 динара више од штедише који би у истом периоду орочио противвредност 100.000 динара у еврима (Табела 2).
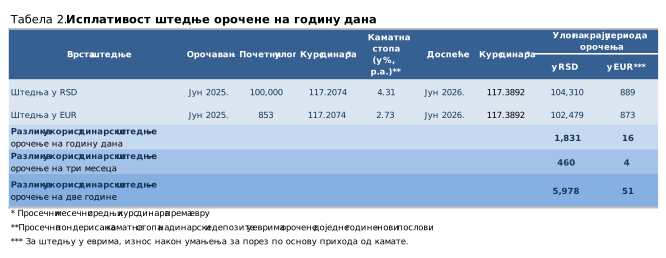
Штедња у динарима (без занављања) орочена на три месеца била је исплативија од такве штедње у еврима у више од 92% посматраних потпериода, а динарска штедња орочена на две године била је исплативија од такве штедње у еврима у свим посматраним потпериодима.
Све наведено јасно указује на закључак да је у претходних четрнаест година било исплативије штедети у динарима, и у дужем и у краћем року.
Промовисање штедње у домаћој валути представља значајан део стратегије динаризације финансијског система. Стога ће Народна банка Србије и у наредном периоду наставити да наглашава њену већу исплативост, уз наставак праћења и анализирања кретања штедње.
Сектор за монетарне и девизне операције


