
26.08.2026.
Štednja stanovništva, i u domaćoj i u stranoj valuti, nastavlja trend rasta i u 2026. godini dostiže nove rekordne iznose. Prema poslednjim, još uvek operativnim podacima, sredinom avgusta dinarska štednja premašila je nivo od 244 milijarde dinara, što predstavlja rast od čak 37,9 milijardi dinara (18,4%) od početka 2026. godine. Na ovaj način dinarska štednja je prvi put premašila protivvrednost od 2,0 milijardi evra, dok je devizna štednja dostigla 17,0 milijardi evra, što predstavlja najviše iznose štednje do sada. U skladu s bržim rastom dinarske od devizne štednje, učešće dinarske štednje u ukupnoj štednji stanovništva tokom prve polovine 2026. godine prvi put je premašilo 10%, što je značajan napredak, budući da je ono u junu 2012. godine bilo ispod 2%.
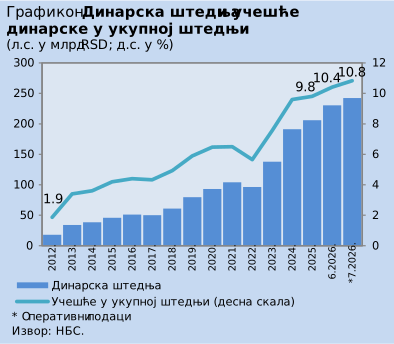
Rezultati najnovije polugodišnje Analize isplativosti dinarske i devizne štednje, koja je obuhvatila period od juna 2012. do juna 2026. godine, pokazali su da je u prethodnih četrnaest godina dinarska štednja bila isplativija i kratkoročno i dugoročno.
Većoj isplativosti dinarske štednje u odnosu na deviznu najviše pogoduju relativna stabilnost kursa dinara u prema evru, više kamatne stope na dinarsku štednju nego na štednju u evrima, kao i povoljniji poreski tretman, jer se na prihod od kamate na dinarsku štednju ne plaća porez.
Štednja u domaćoj valuti povećana je više od trinaest puta u proteklih četrnaest godina, što predstavlja odraz poverenja građana u dinar i bankarski sektor. Kada je reč o strukturi dinarske štednje u prvom polugodištu 2026. godine, najviše je povećana štednja ročnosti od šest do dvanaest meseci (16,1 milijardu dinara), koja je i najzastupljenija u ukupnoj dinarskoj štednji (56,9%), kao i štednja ročnosti od tri do šest meseci (9,2 milijarde dinara). Krajem juna 2026. godine prosečan iznos dinarske štednje po partiji iznosio je preko 205 hiljada dinara.
Ako se posmatra isti četrnaestogodišnji period, devizna štednja je povećana više od dva puta – sa 7,9 milijardi evra u junu 2012. godine na 16,9 milijardi evra, koliko je iznosila krajem juna 2026. godine. Devizna štednja je u prvoj polovini 2026. godine povećana za 735,5 miliona evra (4,6%), u najvećoj meri po osnovu rasta štednje na rok od šest do 12 meseci (443,2 miliona evra) i štednje po viđenju (334,8 miliona evra), koja čini 64,7% ukupne devizne štednje. Prosečan iznos devizne štednje po partiji iznosio je više od 4 hiljade evra krajem juna 2026. godine.
Od septembra 2025. godine inflacija se kretala u granicama ciljanog raspona, a u julu 2026. godine usporila je na 1,9% međugodišnje.
U prvih sedam i po meseci 2026. godine (podaci zaključno sa 20. avgustom) očuvana je relativna stabilnost kursa dinara prema evru, čemu su doprinele intervencije Narodne banke Srbije na međubankarskom deviznom tržištu neto prodajom 185,0 miliona evra. Bruto devizne rezerve Narodne banke Srbije iznosile su 30,5 milijardi evra na kraju jula 2026. godine, što je rekordni nivo, posmatrano krajem meseca, pri čemu taj iznos deviznih rezervi obezbeđuje pokrivenost od 7,0 meseci uvoza robe i usluga, što je dvostruko više od međunarodnog standarda.
Od početka primene Strategije za rešavanje pitanja problematičnih kredita (od avgusta 2015. godine), učešće problematičnih kredita u ukupnim kreditima značajno je smanjeno – sa 22,4% na najniži nivo od 2,0% u junu 2026. godine.
Agencija za kreditni rejting Fitch u julu 2026. godine, drugi put u ovoj godini, potvrdila je pozitivne izglede Srbije za dobijanje rejtinga investicionog ranga, uz zadržavanje kreditnog rejtinga na nivou BB+. Istaknuto je da je kreditni rejting Srbije podržan adekvatnom kombinacijom ekonomskih politika, uključujući snažnu posvećenost očuvanju stabilnosti deviznog kursa, zatim odgovorno fiskalno upravljanje, visoke devizne rezerve i veći bruto domaći proizvod po glavi stanovnika u poređenju sa zemljama koje imaju isti kreditni rejting.
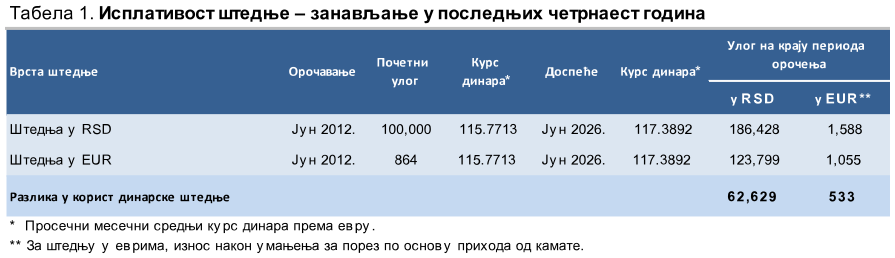
Rezultati najnovije analize isplativosti štednje pokazuju da bi štediša koji je oročio ulog od 100.000 dinara u junu 2012. godine na godinu dana i reoročavao ga u periodu od 13 godina na kraju perioda oročenja (u junu 2026. godine) dobio preko 62.600 dinara (533 evra) više od štediše koji bi u istom periodu na štednju u evrima položio protivvrednost istog iznosa (preračunato po prosečnom kursu dinara prema evru u mesecu oročenja) (Tabela 1).
U prethodnih četrnaest godina i dinarska štednja oročena na godinu dana, koja nije zanavljana, bila je isplativija u gotovo 99% posmatranih godišnjih potperioda (u 155 od ukupno 157) u odnosu na takvu štednju u evrima.
Oročavanjem štednog uloga od 100.000 dinara u junu 2025. godine na godinu dana, štediša koji bi štedeo u dinarima na kraju perioda oročenja dobio bi preko 1.800 dinara više od štediše koji bi u istom periodu oročio protivvrednost 100.000 dinara u evrima (Tabela 2).
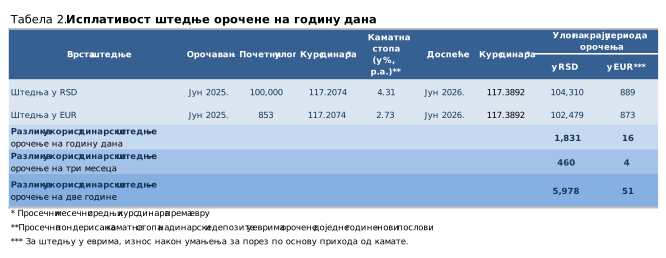
Štednja u dinarima (bez zanavljanja) oročena na tri meseca bila je isplativija od takve štednje u evrima u više od 92% posmatranih potperioda, a dinarska štednja oročena na dve godine bila je isplativija od takve štednje u evrima u svim posmatranim potperiodima.
Sve navedeno jasno ukazuje na zaključak da je u prethodnih četrnaest godina bilo isplativije štedeti u dinarima, i u dužem i u kraćem roku.
Promovisanje štednje u domaćoj valuti predstavlja značajan deo strategije dinarizacije finansijskog sistema. Stoga će Narodna banka Srbije i u narednom periodu nastaviti da naglašava njenu veću isplativost, uz nastavak praćenja i analiziranja kretanja štednje.
Sektor za monetarne i devizne operacije


