
02/10/2026
Питање: С обзиром на то да мењачи последњих дана неће да продају евро испод 118,5 динара за евро, да ли је разлог за то јачање евра или је потпуно нешто друго у питању? Да ли на тржишту нема можда довољно евра у оптицају?
Одговор: Поводом ваших навода да овлашћени мењачи последњих дана неће да продају евро испод 118,5 динара за један евро, обавештавамо вас да овлашћени мењачи куповину и продају евра обављају у распону курсева који су формирани у складу са Одлуком о условима и начину обављања мењачких послова, односно +/–1,25% у односу на средњи званични курс за евро. Народна банка Србије свакодневно прати и анализира податке о мењачким трансакцијама овлашћених мењача у еврима. Утврђено је да овлашћени мењачи продају евра врше по курсевима који су знатно испод 118,50 динара за један евро. Током септембра 2026. године овлашћени мењачи су у мењачким трансакцијама с грађанима остварили нето откуп од 13,4 милиона евра, што значи да је откуп евра од грађана био већи од њихове тражње за куповином евра.
Указујемо на то да је мењачко тржиште у Републици Србији сада, као и у претходних 14 година, стабилно и редовно снабдевено довољним износима евра.
Наиме, наводи „да мењачи последњих дана неће да продају евро испод 118,5 динара за евро“ нису тачни, јер, према евиденцији Народне банке Србије, бројна мењачка места извршавају трансакције продаје ефективног страног новца (стране готовине) у еврима за динаре и испод наведеног нивоа. Из наведеног разлога, савет Народне банке Србије јесте да се такве оцене, макар исказане и у виду питања, не дају паушално, већ на основу провере трансакција на мењачким местима у Србији или да се, барем у питању, укаже на то да се ради о појединим мењачким местима, јер генерализовање закључака води ка неистинитом извештавању.
У септембру, као и од почетка 2026. године, очувана је релативна стабилност девизног курса динара према евру. Посматрано у односу на крај 2025. године, забележено је номинално слабљење вредности динара према евру (званични средњи курс) у износу од свега 0,2%. При том, према подацима Народне банке Србије, у кретању курсева банака у њиховим курсним листама није дошло до већих промена од почетка септембра.
Народна банка Србије континуирано пажљиво прати све сегменте девизног тржишта, укључујући и мењачке послове банака, овлашћених мењача и јавног поштанског оператора, а очувању релативне стабилности курса динара према евру остаће посвећена и у будућности, имајући у виду значај те стабилности за очување ценовне, финансијске и целокупне макроекономске стабилности.
Питање: У последњих пет година на годишњем нивоу колико је мењачница отворено у Србији, а колико их је затворено у том периоду Колико се нових мењача пријавило за рад од почетка ове године, а колико је мењачница затворено у истом периоду?
Одговор: На мењачком тржишту у Републици Србији тренутно послује 2.189 овлашћених мењача на 3.055 мењачких места. Мрежа овлашћених мењача је разуђена и покрива целу територију Републике Србије. Народна банка Србије континуирано, по захтеву резидената, доноси решења о издавању овлашћења за обављање мењачких послова, као и решења о одузимању овлашћења за обављање мењачких послова, по захтеву овлашћених мењача и по службеној дужности након извршених контрола пословања овлашћених мењача.
У претходних пет година, Народна банка Србије донела је укупно 1.067 решења о издавању овлашћења за обављање мењачких послова и 1.576 решења о одузимању овлашћења за обављање мењачких послова. Током прва два тромесечја ове године, донето је укупно 105 решења о издавању овлашћења за обављање мењачких послова и 59 решења о одузимању овлашћења за обављање мењачких послова.
Питање: Колико новца на годишњем нивоу Народна банка Србије плаћа за камате по репо операцијама на тржишту у последњих десет година?
Одговор: Пре свега, важно је разумети шта су основне монетарне операције Народне банке Србије и чему служе, а затим говорити о расходима монетарне политике, с обзиром на то да централна банка ни у једној земљи нема сврху стварања профита, већ испуњења законом постављених циљева, који су у највећем броју случајева – ценовна и финансијска стабилност. Уколико централна банка послује у амбијенту структурних вишкова ликвидности у домаћој валути, што је код нас случај дуже од две деценије, повлачење вишкова динарске ликвидности како кроз реверзне репо операције (на недељној основи) тако и кроз депозитне олакшице (преконоћно) изискује трошкове спровођења монетарне политике.
Друга важна ствар која мора да се узме у обзир, будући да нису сви вишкови ликвидности истог порекла, односно не потичу од истих извора/активности, јесте разлика између оних који су искључиви трошак и оних који стварају приходе за биланс централне банке. Једино тако можемо сагледати целину ствари. Ово је важно и због тога што су у највећој мери тренутни вишкови динарске ликвидности у банкарском систему резултат интервенција Народне банке Србије нето куповином девиза у претходном дугогодишњем периоду. Стога убачена динарска ликвидност кроз интервенције (која се повлачи репо операцијама и депозитним олакшицама) на другој страни повећава девизне резерве, које се такође пласирају и остварују значајан приход.
Основни инструмент монетарне политике Народне банке Србије јесу репо трансакције продаје хартија од вредности (благајничких записа Народне банке Србије), којима се повлачи вишак динарске ликвидности из банкарског сектора и доприноси очувању стабилности цена као основног циља Народне банке Србије. Камата коју Народне банке Србије плаћа банкама на репо операције јесте цена постизања тог циља – и то није специфичност само наше централне банке, већ свих банака које путем репо или других монетарних операција повлаче вишкове ликвидности.
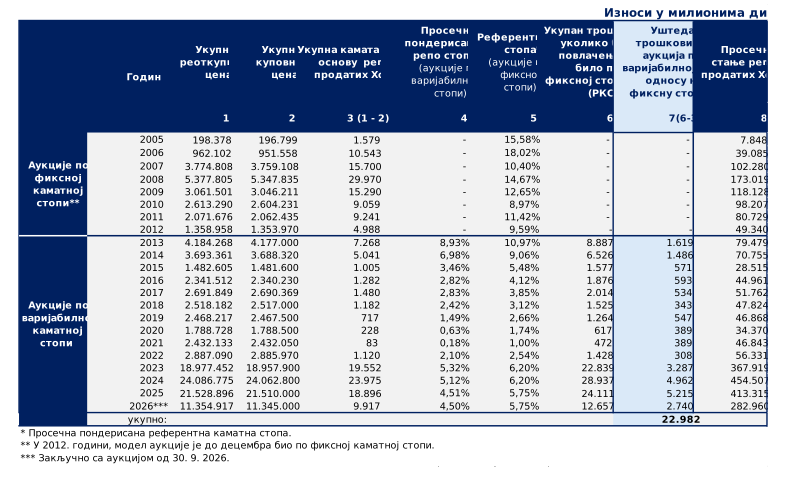
Народна банка Србије започела је спровођење операција репо продаје 2005. године, по методу фиксне каматне стопе која је била једнака референтној каматној стопи. Овај метод је примењиван до децембра 2012. године, када се мења концепт повлачења вишкова ликвидности. Гувернер Јоргованка Табаковић је 19. 12. 2012. увела нови начин спровођења репо операција по методу вишеструке варијабилне каматне стопе. То значи да банке, поред износа ликвидности коју желе да пласирају на недељу дана код Народне банке Србије, конкуришу на аукцији и каматним стопама по којима ће та ликвидност бити повучена. У таквом систему референтна каматна стопа Народне банке Србије представља не једину и јединствену, него максималну стопу по којој банке могу да понуде средства Народне банке Србије (тренутно референтна каматна стопа износи 5,75%). По овом моделу, укупан износ хартија који Народна банка Србије продаје (и износ ликвидности који на тај начин повлачи од банака) ограничен је и банке се „такмиче” каматним стопама које нуде, што за резултат има то да је просечна каматна стопа на аукцији знатно нижа од референтне каматне стопе.
Од 2013. године до данас, по годинама посматрано, просечна пондерисана репо стопа била је у просеку нижа од просечне референтне каматне стопе за 1,23 процентна поена (распон се по годинама кретао од 0,44 процентна поена до чак 2,08 процентних поена). У амбијенту веома високих вишкова ликвидности, када свака појединачна банка има довољно средстава и нема прекомерних потреба за њиховим позајмљивањем од других банака, просечна репо стопа је веома блиска или једнака њеној доњој граници – стопи на депозитне олакшице (која је тренутно 4,50%). Из наведених разлога, готово две године просечна репо стопа креће се у веома уском распону 4,50–4,51%. Захваљујући примени овог модела, Народна банка Србије банкама плаћа значајно мањи износ камате него када би се аукције организовале по фиксној каматној стопи, тј. по референтној каматној стопи, односно управо примена овог модела аукције је са трошковног аспекта посматрано, омогућила значајне уштеде (ниже трошкове монетарних операција).
Износ камате коју Народна банка Србије плаћа по основу ових трансакција зависи од два фактора – обима повучене ликвидности и каматних стопа по којима су поменуте трансакције реализоване. Током времена, износ вишка ликвидности у банкарском сектору мењао се под утицајем различитих фактора у оквиру и ван монетарне политике (тзв. аутономни фактори, од којих су најважнији токови под утицајем активности државе – исплате пензија, плата јавном сектору, убирање пореза, акциза и других непореских прихода, текући и капитални расходи и др.), а мењају се и каматне стопе у зависности од циклуса монетарне политике (ублажавање или пооштравање) везаних за кретање инфлације.
Ако се посматра период од 2005. године закључно с 2009. годином, приметан је значајан раст трошкова Народне банке Србије по основу реверзних репо операција, у условима истовременог раста просечног стања репо продатих хартија од вредности (односно вишкова ликвидности) и високог нивоа референтне каматне стопе услед повишеног нивоа стопе инфлације. Трошкови по основу камате на реверзне репо операције 2008. године нашли су се на свом највишем нивоу до сада и износили су готово 30,0 милијарди динара. Овде је веома важно нагласити да су тадашњи вишкови повлачени по стопи од чак 14,7% у просеку, док су просечни повучени вишкови износили нешто изнад 170 милијарди динара. Поређења ради, када је 2024. године, у амбијенту глобалне инфлације, трошак репо камате био око 24 милијарде динара (што је за петину ниже), он је био резултат изузетно високих вишкова (преко два и по пута већих него 2008) али је цена по којој су повучене средства била два и по пута мања – просечна пондерисана репо стопа од 6,20%.
Преласком на нови модел обављања реверзних репо операција од 2013. године, бележи се знатно смањење за њих везаних трошкова, које је трајало све до 2022. године и глобалне инфлаторне епизоде. У периоду 2015–2022. просечан годишњи трошак репо камате износио је испод 900 милиона динара, док је у периоду пре тога (2005–2012) био преко 12 милијарди динара годишње. Узрок тој разлици јесте успостављена и одржана стабилност цена (ниска и стабилна инфлација), која је омогућила значајно смањење каматних стопа, што се повољно одразило на целу економију и друштво, што је и основни циљ Народне банке Србије.
У периоду од 2023. до 2025. године, пре свега с обзиром на значајан раст обима ликвидности, камата плаћена по основу реверзних репо трансакција поново је повећана и кретала се у распону од 18,9 милијарди динара до 24,0 милијарде динара.
У 2026. години, за период обухваћен обрачуном (закључно са последњом аукцијом од 30. септембра), укупан трошак Народне банке Србије по основу реверзних репо операција износи 9,9 милијарди динара.
Ипак, важно је имати у виду да је поменутом променом методе спровођења аукција, са метода фиксне каматне стопе на метод варијабилне каматне стопе (из децембра 2012. године), у периоду између 2013. и 2026. године, Народна банка Србије укупно уштедела готово 23 милијарде динара, односно у просеку је на годишњем нивоу смањила трошак по основу реверзних репо операција за 1,6 милијарди динара. Смањење трошкова посебно је значајно у периоду од 2023. године, у условима раста обима ликвидности, односно раста просечног стања репо продатих хартија од вредности. Просечно годишње смањење трошкова по основу промене методе спровођења аукција у периоду од 2023. до 2026. године износи 4,1 милијарду динара, односно укупно 16,2 милијарде динара у овом периоду. Захваљујући томе, Народна банка Србије више није конкуренција привреди, где банке могу без превише труда да пласирају своја средства, већ заиста повлачи само вишкове ликвидности с тржишта које редовно процењујемо, водећи рачуна о потребама кредитирања привреде и грађана. Тиме смо снизили трошкове монетарних операција, а кредите учинили доступнијим привреди и грађанима.
Подаци о спроведеним реверзним репо операцијама доступни су на интернет страници Народне банке Србије, у делу Финансијско тржиште – Операције на отвореном тржишту, у оквиру Прегледа аукцијске трговине хартијама од вредности којима Народна банка Србије обавља операције на отвореном тржишту (по данима одржавања аукција).
Кабинет гувернера


