
02.10.2026.
Pitanje: S obzirom na to da menjači poslednjih dana neće da prodaju evro ispod 118,5 dinara za evro, da li je razlog za to jačanje evra ili je potpuno nešto drugo u pitanju? Da li na tržištu nema možda dovoljno evra u opticaju?
Odgovor: Povodom vaših navoda da ovlašćeni menjači poslednjih dana neće da prodaju evro ispod 118,5 dinara za jedan evro, obaveštavamo vas da ovlašćeni menjači kupovinu i prodaju evra obavljaju u rasponu kurseva koji su formirani u skladu sa Odlukom o uslovima i načinu obavljanja menjačkih poslova, odnosno +/–1,25% u odnosu na srednji zvanični kurs za evro. Narodna banka Srbije svakodnevno prati i analizira podatke o menjačkim transakcijama ovlašćenih menjača u evrima. Utvrđeno je da ovlašćeni menjači prodaju evra vrše po kursevima koji su znatno ispod 118,50 dinara za jedan evro. Tokom septembra 2026. godine ovlašćeni menjači su u menjačkim transakcijama s građanima ostvarili neto otkup od 13,4 miliona evra, što znači da je otkup evra od građana bio veći od njihove tražnje za kupovinom evra.
Ukazujemo na to da je menjačko tržište u Republici Srbiji sada, kao i u prethodnih 14 godina, stabilno i redovno snabdeveno dovoljnim iznosima evra.
Naime, navodi „da menjači poslednjih dana neće da prodaju evro ispod 118,5 dinara za evro“ nisu tačni, jer, prema evidenciji Narodne banke Srbije, brojna menjačka mesta izvršavaju transakcije prodaje efektivnog stranog novca (strane gotovine) u evrima za dinare i ispod navedenog nivoa. Iz navedenog razloga, savet Narodne banke Srbije jeste da se takve ocene, makar iskazane i u vidu pitanja, ne daju paušalno, već na osnovu provere transakcija na menjačkim mestima u Srbiji ili da se, barem u pitanju, ukaže na to da se radi o pojedinim menjačkim mestima, jer generalizovanje zaključaka vodi ka neistinitom izveštavanju.
U septembru, kao i od početka 2026. godine, očuvana je relativna stabilnost deviznog kursa dinara prema evru. Posmatrano u odnosu na kraj 2025. godine, zabeleženo je nominalno slabljenje vrednosti dinara prema evru (zvanični srednji kurs) u iznosu od svega 0,2%. Pri tom, prema podacima Narodne banke Srbije, u kretanju kurseva banaka u njihovim kursnim listama nije došlo do većih promena od početka septembra.
Narodna banka Srbije kontinuirano pažljivo prati sve segmente deviznog tržišta, uključujući i menjačke poslove banaka, ovlašćenih menjača i javnog poštanskog operatora, a očuvanju relativne stabilnosti kursa dinara prema evru ostaće posvećena i u budućnosti, imajući u vidu značaj te stabilnosti za očuvanje cenovne, finansijske i celokupne makroekonomske stabilnosti.
Pitanje: U poslednjih pet godina na godišnjem nivou koliko je menjačnica otvoreno u Srbiji, a koliko ih je zatvoreno u tom periodu Koliko se novih menjača prijavilo za rad od početka ove godine, a koliko je menjačnica zatvoreno u istom periodu?
Odgovor: Na menjačkom tržištu u Republici Srbiji trenutno posluje 2.189 ovlašćenih menjača na 3.055 menjačkih mesta. Mreža ovlašćenih menjača je razuđena i pokriva celu teritoriju Republike Srbije. Narodna banka Srbije kontinuirano, po zahtevu rezidenata, donosi rešenja o izdavanju ovlašćenja za obavljanje menjačkih poslova, kao i rešenja o oduzimanju ovlašćenja za obavljanje menjačkih poslova, po zahtevu ovlašćenih menjača i po službenoj dužnosti nakon izvršenih kontrola poslovanja ovlašćenih menjača.
U prethodnih pet godina, Narodna banka Srbije donela je ukupno 1.067 rešenja o izdavanju ovlašćenja za obavljanje menjačkih poslova i 1.576 rešenja o oduzimanju ovlašćenja za obavljanje menjačkih poslova. Tokom prva dva tromesečja ove godine, doneto je ukupno 105 rešenja o izdavanju ovlašćenja za obavljanje menjačkih poslova i 59 rešenja o oduzimanju ovlašćenja za obavljanje menjačkih poslova.
Pitanje: Koliko novca na godišnjem nivou Narodna banka Srbije plaća za kamate po repo operacijama na tržištu u poslednjih deset godina?
Odgovor: Pre svega, važno je razumeti šta su osnovne monetarne operacije Narodne banke Srbije i čemu služe, a zatim govoriti o rashodima monetarne politike, s obzirom na to da centralna banka ni u jednoj zemlji nema svrhu stvaranja profita, već ispunjenja zakonom postavljenih ciljeva, koji su u najvećem broju slučajeva – cenovna i finansijska stabilnost. Ukoliko centralna banka posluje u ambijentu strukturnih viškova likvidnosti u domaćoj valuti, što je kod nas slučaj duže od dve decenije, povlačenje viškova dinarske likvidnosti kako kroz reverzne repo operacije (na nedeljnoj osnovi) tako i kroz depozitne olakšice (prekonoćno) iziskuje troškove sprovođenja monetarne politike.
Druga važna stvar koja mora da se uzme u obzir, budući da nisu svi viškovi likvidnosti istog porekla, odnosno ne potiču od istih izvora/aktivnosti, jeste razlika između onih koji su isključivi trošak i onih koji stvaraju prihode za bilans centralne banke. Jedino tako možemo sagledati celinu stvari. Ovo je važno i zbog toga što su u najvećoj meri trenutni viškovi dinarske likvidnosti u bankarskom sistemu rezultat intervencija Narodne banke Srbije neto kupovinom deviza u prethodnom dugogodišnjem periodu. Stoga ubačena dinarska likvidnost kroz intervencije (koja se povlači repo operacijama i depozitnim olakšicama) na drugoj strani povećava devizne rezerve, koje se takođe plasiraju i ostvaruju značajan prihod.
Osnovni instrument monetarne politike Narodne banke Srbije jesu repo transakcije prodaje hartija od vrednosti (blagajničkih zapisa Narodne banke Srbije), kojima se povlači višak dinarske likvidnosti iz bankarskog sektora i doprinosi očuvanju stabilnosti cena kao osnovnog cilja Narodne banke Srbije. Kamata koju Narodne banke Srbije plaća bankama na repo operacije jeste cena postizanja tog cilja – i to nije specifičnost samo naše centralne banke, već svih banaka koje putem repo ili drugih monetarnih operacija povlače viškove likvidnosti.
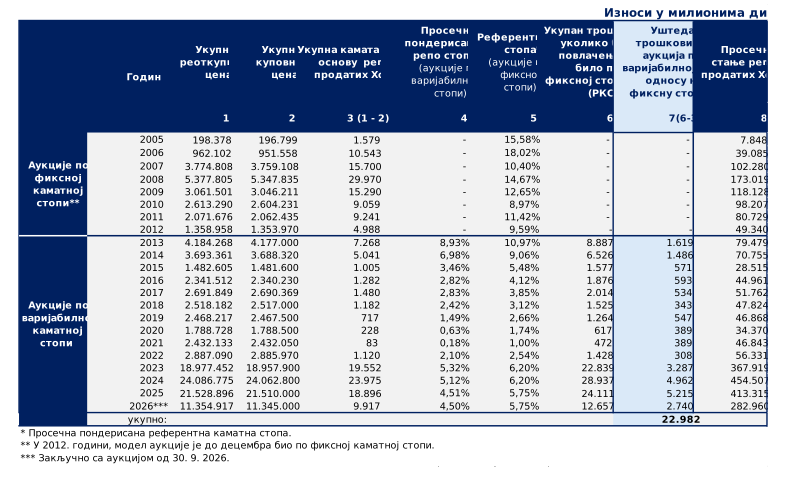
Narodna banka Srbije započela je sprovođenje operacija repo prodaje 2005. godine, po metodu fiksne kamatne stope koja je bila jednaka referentnoj kamatnoj stopi. Ovaj metod je primenjivan do decembra 2012. godine, kada se menja koncept povlačenja viškova likvidnosti. Guverner Jorgovanka Tabaković je 19. 12. 2012. uvela novi način sprovođenja repo operacija po metodu višestruke varijabilne kamatne stope. To znači da banke, pored iznosa likvidnosti koju žele da plasiraju na nedelju dana kod Narodne banke Srbije, konkurišu na aukciji i kamatnim stopama po kojima će ta likvidnost biti povučena. U takvom sistemu referentna kamatna stopa Narodne banke Srbije predstavlja ne jedinu i jedinstvenu, nego maksimalnu stopu po kojoj banke mogu da ponude sredstva Narodne banke Srbije (trenutno referentna kamatna stopa iznosi 5,75%). Po ovom modelu, ukupan iznos hartija koji Narodna banka Srbije prodaje (i iznos likvidnosti koji na taj način povlači od banaka) ograničen je i banke se „takmiče” kamatnim stopama koje nude, što za rezultat ima to da je prosečna kamatna stopa na aukciji znatno niža od referentne kamatne stope.
Od 2013. godine do danas, po godinama posmatrano, prosečna ponderisana repo stopa bila je u proseku niža od prosečne referentne kamatne stope za 1,23 procentna poena (raspon se po godinama kretao od 0,44 procentna poena do čak 2,08 procentnih poena). U ambijentu veoma visokih viškova likvidnosti, kada svaka pojedinačna banka ima dovoljno sredstava i nema prekomernih potreba za njihovim pozajmljivanjem od drugih banaka, prosečna repo stopa je veoma bliska ili jednaka njenoj donjoj granici – stopi na depozitne olakšice (koja je trenutno 4,50%). Iz navedenih razloga, gotovo dve godine prosečna repo stopa kreće se u veoma uskom rasponu 4,50–4,51%. Zahvaljujući primeni ovog modela, Narodna banka Srbije bankama plaća značajno manji iznos kamate nego kada bi se aukcije organizovale po fiksnoj kamatnoj stopi, tj. po referentnoj kamatnoj stopi, odnosno upravo primena ovog modela aukcije je sa troškovnog aspekta posmatrano, omogućila značajne uštede (niže troškove monetarnih operacija).
Iznos kamate koju Narodna banka Srbije plaća po osnovu ovih transakcija zavisi od dva faktora – obima povučene likvidnosti i kamatnih stopa po kojima su pomenute transakcije realizovane. Tokom vremena, iznos viška likvidnosti u bankarskom sektoru menjao se pod uticajem različitih faktora u okviru i van monetarne politike (tzv. autonomni faktori, od kojih su najvažniji tokovi pod uticajem aktivnosti države – isplate penzija, plata javnom sektoru, ubiranje poreza, akciza i drugih neporeskih prihoda, tekući i kapitalni rashodi i dr.), a menjaju se i kamatne stope u zavisnosti od ciklusa monetarne politike (ublažavanje ili pooštravanje) vezanih za kretanje inflacije.
Ako se posmatra period od 2005. godine zaključno s 2009. godinom, primetan je značajan rast troškova Narodne banke Srbije po osnovu reverznih repo operacija, u uslovima istovremenog rasta prosečnog stanja repo prodatih hartija od vrednosti (odnosno viškova likvidnosti) i visokog nivoa referentne kamatne stope usled povišenog nivoa stope inflacije. Troškovi po osnovu kamate na reverzne repo operacije 2008. godine našli su se na svom najvišem nivou do sada i iznosili su gotovo 30,0 milijardi dinara. Ovde je veoma važno naglasiti da su tadašnji viškovi povlačeni po stopi od čak 14,7% u proseku, dok su prosečni povučeni viškovi iznosili nešto iznad 170 milijardi dinara. Poređenja radi, kada je 2024. godine, u ambijentu globalne inflacije, trošak repo kamate bio oko 24 milijarde dinara (što je za petinu niže), on je bio rezultat izuzetno visokih viškova (preko dva i po puta većih nego 2008) ali je cena po kojoj su povučene sredstva bila dva i po puta manja – prosečna ponderisana repo stopa od 6,20%.
Prelaskom na novi model obavljanja reverznih repo operacija od 2013. godine, beleži se znatno smanjenje za njih vezanih troškova, koje je trajalo sve do 2022. godine i globalne inflatorne epizode. U periodu 2015–2022. prosečan godišnji trošak repo kamate iznosio je ispod 900 miliona dinara, dok je u periodu pre toga (2005–2012) bio preko 12 milijardi dinara godišnje. Uzrok toj razlici jeste uspostavljena i održana stabilnost cena (niska i stabilna inflacija), koja je omogućila značajno smanjenje kamatnih stopa, što se povoljno odrazilo na celu ekonomiju i društvo, što je i osnovni cilj Narodne banke Srbije.
U periodu od 2023. do 2025. godine, pre svega s obzirom na značajan rast obima likvidnosti, kamata plaćena po osnovu reverznih repo transakcija ponovo je povećana i kretala se u rasponu od 18,9 milijardi dinara do 24,0 milijarde dinara.
U 2026. godini, za period obuhvaćen obračunom (zaključno sa poslednjom aukcijom od 30. septembra), ukupan trošak Narodne banke Srbije po osnovu reverznih repo operacija iznosi 9,9 milijardi dinara.
Ipak, važno je imati u vidu da je pomenutom promenom metode sprovođenja aukcija, sa metoda fiksne kamatne stope na metod varijabilne kamatne stope (iz decembra 2012. godine), u periodu između 2013. i 2026. godine, Narodna banka Srbije ukupno uštedela gotovo 23 milijarde dinara, odnosno u proseku je na godišnjem nivou smanjila trošak po osnovu reverznih repo operacija za 1,6 milijardi dinara. Smanjenje troškova posebno je značajno u periodu od 2023. godine, u uslovima rasta obima likvidnosti, odnosno rasta prosečnog stanja repo prodatih hartija od vrednosti. Prosečno godišnje smanjenje troškova po osnovu promene metode sprovođenja aukcija u periodu od 2023. do 2026. godine iznosi 4,1 milijardu dinara, odnosno ukupno 16,2 milijarde dinara u ovom periodu. Zahvaljujući tome, Narodna banka Srbije više nije konkurencija privredi, gde banke mogu bez previše truda da plasiraju svoja sredstva, već zaista povlači samo viškove likvidnosti s tržišta koje redovno procenjujemo, vodeći računa o potrebama kreditiranja privrede i građana. Time smo snizili troškove monetarnih operacija, a kredite učinili dostupnijim privredi i građanima.
Podaci o sprovedenim reverznim repo operacijama dostupni su na internet stranici Narodne banke Srbije, u delu Finansijsko tržište – Operacije na otvorenom tržištu, u okviru Pregleda aukcijske trgovine hartijama od vrednosti kojima Narodna banka Srbije obavlja operacije na otvorenom tržištu (po danima održavanja aukcija).
Kabinet guvernera


