
30.10.2026.
Сваког 31. октобра обележава се Светски дан штедње, датум који нас подсећа на значај штедње за финансијску сигурност појединаца и стабилност друштва у целини. Штедњом, односно одлагањем текуће потрошње за будућност, грађани стварају основу за лакше суочавање с непредвиђеним издацима и економским неизвесностима.
У Србији штедња становништва континуирано расте, што је био случај и током 2026. године, када је достигла рекордне нивое, упркос и даље присутним глобалним неизвесностима и изазовима. Изузетно динамичан раст динарске штедње остварен је у последњих неколико година, што одражава дугорочно поверење грађана у домаћу валуту и стабилност банкарског система. На раст укупне штедње, а нарочито на бржи раст динарске у односу на девизну штедњу, превасходно су утицале макроекономска и финансијска стабилност дужи низ година.
Према последњим оперативним подацима, динарска штедња крајем октобра износи око 250 милијарди динара, што у односу на почетак текуће године представља раст од чак 42,8 милијарди динара (21%). Девизна штедња је у истом периоду такође забележила раст од 1,3 милијарде евра (7,9%) и достигла ниво од 17,4 милијарде евра.
Захваљујући бржем расту динарске штедње од девизне, учешће динарске штедње у укупној штедњи становништва крајем септембра достигло је 11%, што је знатан раст, будући да је у септембру 2012. године износило свега 1,9%. Ако се посматра рочна структура динарске штедње, раст је најизраженији код штедње орочене на период од шест месеци до годину дана (29,3 милијарде динара), која је истовремено и најзаступљенија категорија у укупној динарској штедњи (57,6%), затим код штедње рочности од три до шест месеци (12,2 милијарде динара), док је штедња по виђењу порасла за 6,8 милијарди динара. Просечан износ динарске штедње по партији крајем септембра 2026. године износио је 223 хиљаде динара. Међутим, када се из обрачуна изузму штедни улози до 10.000 динара (који чине 82,6% укупног броја партија, али свега 0,2% укупног износа динарске штедње), просечан износ динарске штедње по партији износио је 1,3 милиона динара.
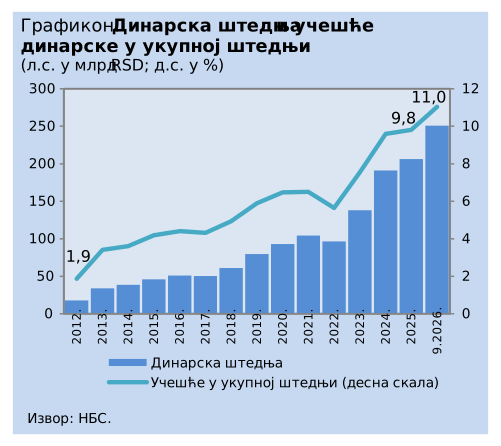
У последњих 14 година, од када се примењује Стратегија динаризације домаћег финансијског система, штедња становништва у домаћој валути порасла је готово 14 пута. У истом дугорочном периоду и девизна штедња је расла, иако нешто споријим темпом. Од септембра 2012. године она је више него удвостручена – са 7,9 милијарди евра повећана је на 17,2 милијарде евра крајем септембра 2026. године. У првих девет месеци 2026. године девизна штедња је порасла за преко једну милијарду евра, првенствено захваљујући расту штедње орочене на рок од шест до дванаест месеци (616,6 милиона евра) и штедње по виђењу (468,0 милиона евра), која чини највећи удео у девизној штедњи. Просечан износ девизне штедње по партији крајем септембра 2026. године износио је око 4.500 евра. Уколико се изузме најбројнија категорија депозита (до 500 евра), која чини 71,4% укупног броја партија, али свега 0,6% укупног износа девизне штедње, просечан штедни улог износио је преко 15.600 евра.
Актуелна кретања
Међугодишња инфлација у Србији у септембру ове године налазила се унутар граница циљаног распона Народне банке Србије (3 ± 1,5%) и износила је 4,1%, док је просечна инфлација у првих девет месеци 2026. године била нижа и износила је 2,8%.
Поред тога, у првих девет месеци 2026. године динар је наставио релативно стабилно кретање према евру, чему су допринеле интервенције Народне банке Србије на међубанкарском девизном тржишту. У том периоду Народна банка Србије је нето продала 475 милиона еврa, реагујући на депрецијацијске притиске, који су били доминантни у прва три месеца и у септембру, док су од априла до августа преовладали апрецијацијски притисци. Крајем септембра 2026. године, бруто девизне резерве Народне банке Србије износиле су 29,6 милијарди евра, што покрива 6,7 месеци увоза робе и услуга и знатно је изнад критеријума адекватности.
Такође, показатељ динаризације депозита привреде и становништва у септембру 2026. године износио је 46,9% и више је него удвостручен у односу на септембар 2012. године, када је износио 18,8%, што је доказ успешности Стратегије динаризације домаћег финансијског система и додатни показатељ јачања поверења грађана и привреде у домаћу валуту.
Исплативост динарске штедње потврђена најновијом анализом
На основу редовне анализе која је припремљена поводом Светског дана штедње, за период од септембра 2012. до септембра 2026. године још једном је потврђено да је штедња у динарима била исплативија од упоредиве штедње у еврима, независно од рока орочења.
Већој исплативости динарске штедње доприносе више каматне стопе на динарску штедњу него на штедњу у еврима, изузимање од пореза прихода од камате на динарску штедњу, као и релативна стабилност курса динара према евру.
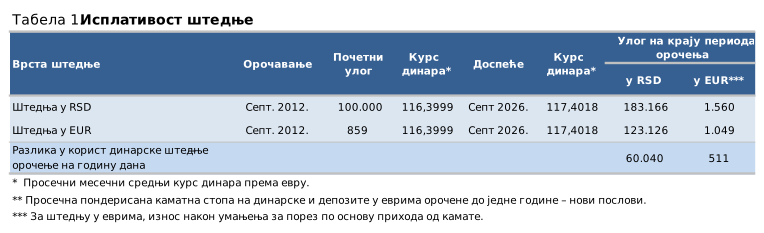
Према анализи, орочавањем штедње од септембра 2012. на годину дана и њеним реорочавањем у периоду од 13 година, штедиша би на улог од 100.000 динара на крају периода орочења, у септембру 2026. године, добио преко 60.000 динара (преко 510 евра) више од штедише који би у том периоду на штедњу у еврима положио противвредност истог износа (Табела 1).
Орочена штедња у динарима на годину дана (без занављања) у периоду од 14 година била је исплативија од такве штедње у еврима у чак 99% посматраних годишњих потпериода.
Примера ради, уколико би штедиша орочио износ од 100.000 динара у септембру 2025. године у динарима, на крају периода орочења (у септембру 2026. године) добио би готово 1.800 динара (15 евра) више од штедише који би у истом периоду орочио износ у еврима у противвредности од 100.000 динара (Табела 2).
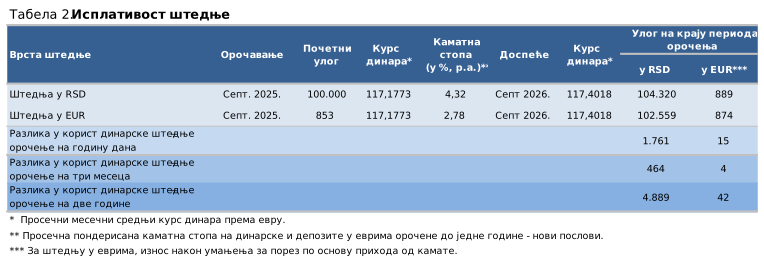
Када су у питању други рокови орочења, штедња у домаћој валути орочена на рок од три месеца, била је исплативија од такве штедње у еврима у преко 92% посматраних тромесечних потпериода, док је динарска штедња орочена на две године била исплативија од исте штедње у еврима у свим посматраним двогодишњим потпериодима орочења.
Резултати анализе недвосмислено потврђују да је штедња у домаћој валути у протеклих 14 година донела знатно веће приносе од штедње у еврима, и на кратак и на дуги рок.
Народна банка Србије наставиће да прати и анализира кретања штедње становништва и да подстиче процес динаризације финансијског система, уз информисање јавности о резултатима анализа исплативости штедње у домаћој и страној валути. Раст штедње и поверење грађана у банкарски систем важни су ослонци финансијске сигурности становништва и дугорочног економског развоја.
Кабинет гувернера


